I slutet av 2018 så beslutade jag mig för en ny strategi för mitt aktiesparande. Jag skulle börja prioritera utdelningsaktier, stabila företag med en bra utdelningspolicy. Inga förhoppningsbolag. Men jag kastade mig inte över alla aktier med en bra eller relativt hög utdelning, utan jag ville också invänta bra köptillfällen.
Men samtidigt får man inte stirra sig blind enbart på utdelningen, utan man måste även väga in andra faktorer. De kan vara väldigt individuella men samtidigt så fanns det gemensamma faktorer när det gällde olika branscher. Banker blev ganska snart en favorit med relativt säkra utdelningar, år efter år.
Så här har utvecklingen varit gällande utdelningar sedan 2018 för min utdelningsportfölj.
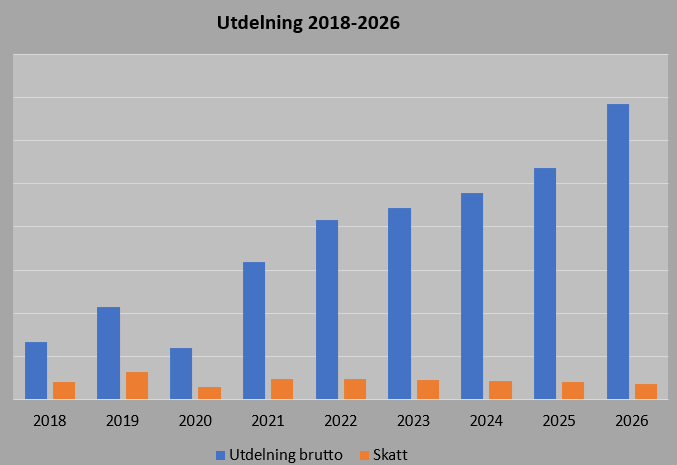
Vid starten hade jag en stor del av mina aktier i några vanliga aktiedepåer, alltså inte ISK-konto i så stor utsträckning. Därför drogs det alltid 30 procent i kapitalskatt på utdelningarna. Men med min nya strategi så blev det att alla nya aktier alltid placerades på ett ISK-konto där utdelningen är skattefri och att man istället betalar en schablonskatt.
Därför har andel skatt jag betalar på utdelningar minskat för varje år och är nu nere på drygt 5 procent under 2026. Det beror framförallt på att jag fortfarande har aktieinnehav på gamla aktiedepåer där jag tvingas betala 30 procent i skatt på utdelningarna. Men att flytta dessa aktier innebär också stora realisationsvinster och stora skatteinbetalningar så jag ligger lite lågt med detta men jag gör mindre förändringar varje år.
Vad kan man då förvänta sig för utdelning eller direktavkastning. Jag brukar sällan handla aktier som har en lägre direktavkastning än fyra procent och att man hållit den nivån under flera år. Det finns många företag som lever upp till detta om man ser till de nordiska marknaderna.
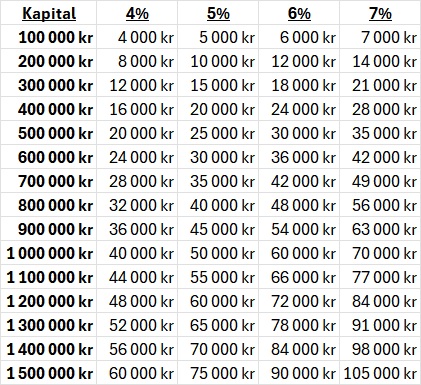
Om man kan hålla ett snitt på 4 procent i direktavkastning så kan men få 40 000 kronor i utdelning under ett år med ett aktiekapital på 1 miljon kronor. Återinvesterar man sedan dessa 40 000 kronor i nya utdelningsaktier, så får man vad man brukar kalla en ränta på ränta effekt. Nedan en tabell som visar direktavkastningen i kronor vid några olika aktiekapital och direktavkastningar.
Om man sedan är långsiktig i sitt sparande så får man också en värdeökning på sina aktier och har man lite tur så kan den kanske följa snittet på börsen och långsiktigt ge 5-7 procent varje år i värdeökning. Vissa kommer givetvis vara sämre men andra år lite bättre.
Du kommer givetvis inte göra några enorma aktieklipp i en utdelningsportfölj men som pensionär vill jag inte riskera för mycket genom att satsa på aktiebubblor. Man vet aldrig när det vänder ned och det kan gå fort på dagens marknader som styrs av datorer.
Många klagar på bankernas stora vinster men för mig är det inget problem. Varför klaga på bankernas stora vinster? Inget blir bättre av att klaga och gnälla. Köp istället deras aktier och ta del av bankernas vinster genom en bra utdelning.
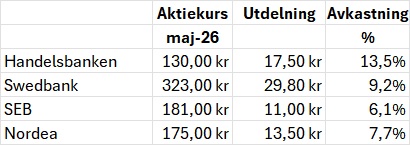
Att ha bankaktier i en utdelningsportfölj är en bra grundplatta men sedan finns det fler branscher som man med fördel kan äga aktier i. Handelsbankens utdelning var tillfällig med en extra utdelning men jag räknar med en utdelning på ca 10-11 kronor under 2027.
Personligen så bryr jag mig inte så mycket om klimatförändringar och hållbarhet när jag köper aktier. Jag investerar i det som ger bra avkastning. Därför äger jag en del ”fossil-aktier” som olja och gasbolag, framför allt i Norge. En bransch som gått väldigt bra sedan Putin startade sitt invasionskrig mot Ukraina. Flera av dessa bolag har också bra direktavkastning som lockar.


Mitt alternativ är Investor. Investor har placerat 20% av sitt kapital i ABB, 13% i Atlas Copco, 8% i SAAB, 8% i SEB, 4% i Nasdaq mm.
Uppgång i år 29%, 3 år 111% och 10 år 431%.
Direktavkastning 1,3% är inte mycket att skryta med men bättre än många bankkonton.
GillaGilla
Jag har Investor i dels min gamla depå men också på mitt ISK-konto. På den gamla depån har jag en GAV på 31,1 kronor och en avkastning på 1272 procent. Men eftersom direktavkastningen är låg så får de ligga kvar i den gamla depån.
GillaGilla